תשובה קצרה
אין מספר קבוע שמתאים לכל משפחה, אבל ככלל אצבע ההחזר החודשי לא אמור לחרוג משליש מההכנסה הפנויה נטו, ורצוי להשאיר רזרווה נוספת לצרכי יוקר המחיה, חיסכון והוצאות בלתי צפויות שמשתנות מדי שנה.
בפוסט הזה
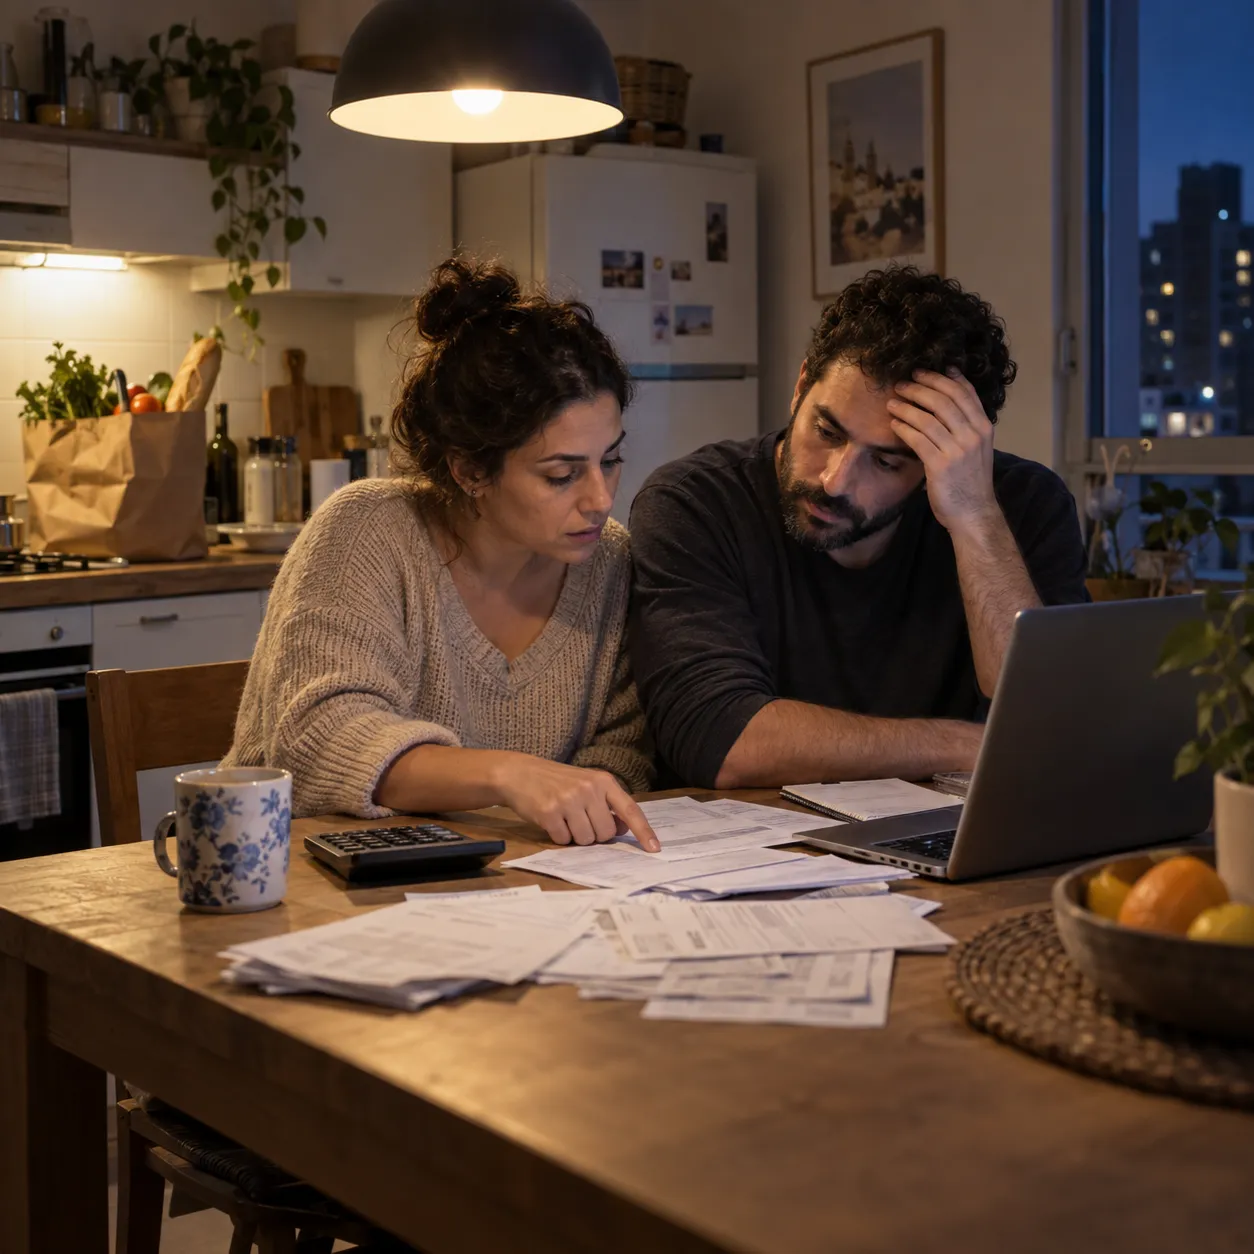
מתי הרגישה המשפחה שהמשכנתא מתחילה ללחוץ על התקציב
בהרבה בתים בישראל, ההחזר החודשי על המשכנתא לא מפתיע ברגע החתימה על החוזה, אלא כעבור שנה או שנתיים, כשההוצאות השוטפות תופסות מקום גדול יותר ופתאום מרגישים שהכסף נגמר לפני סוף החודש. מחירי המזון, החינוך, הדלק והביטוחים עולים בהדרגה, וההחזר הקבוע שנראה סביר בזמן החתימה, הופך למעמסה שמכתיבה את כל שאר ההחלטות הכלכליות של המשפחה. זו לא בהכרח טעות בתכנון המקורי, אלא תוצאה של כך שתקציב משפחתי הוא דבר חי, שמשתנה עם הזמן, ולא טבלה שנקבעת פעם אחת ונשארת נכונה לנצח.
הסיכון האמיתי הוא לא רק אי נוחות זמנית, אלא מצב שבו המשפחה נאלצת לקחת הלוואות נוספות כדי לכסות פערים, מה שמייקר את העלות הכוללת ומכניס ללחץ מתמשך. החלטה שגויה בשלב תכנון המשכנתא, כלומר לקיחת החזר גבוה מדי ביחס להכנסה הפנויה בפועל, עלולה להוביל למצב שבו המשפחה מוותרת על חיסכון, על ביטוחים חשובים או אפילו נדרשת למכור נכסים כדי לעמוד בהתחייבויות. המחיר של טעות כזו לא נמדד רק בכסף, אלא גם בשקט הנפשי ובגמישות שיש למשפחה להתמודד עם אירועים בלתי צפויים.
בפוסט הזה נסביר איך לבדוק בפועל, ולא רק על הנייר, כמה כסף פנוי דרוש כדי לעמוד בהחזר משכנתא לאורך זמן, נציג תרחיש מספרי להמחשה, ונפרט אילו בדיקות כדאי לעשות לפני שחותמים על מסלול מסוים. מי שרוצה לבדוק את המספרים שלו באופן מדויק יותר יכול להיעזר במחשבון המשכנתא כדי לראות איך שינויים בסכום ההלוואה או בתקופה משפיעים על ההחזר החודשי בפועל.
איך בונים תקציב שמחזיק מעמד גם כשיוקר המחיה עולה
ההבדל בין הכנסה ברוטו להכנסה פנויה אמיתית
הרבה משפחות מחשבות את יכולת ההחזר שלהן לפי ההכנסה ברוטו, אבל זה טעות שמעוותת את התמונה. הכנסה פנויה אמיתית היא מה שנשאר אחרי מס, ביטוח לאומי, פנסיה, הוצאות קבועות כמו חינוך, ביטוחים והלוואות קיימות. רק הסכום הזה משקף כמה כסף באמת אפשר להקצות להחזר המשכנתא, לחיסכון ולהוצאות בלתי צפויות.
כלל אצבע נפוץ בקרב יועצים הוא שההחזר החודשי על המשכנתא לא אמור לעלות על שליש מההכנסה הפנויה נטו, אבל זה רף מקסימלי ולא יעד רצוי. משפחה שמגיעה בדיוק לרף הזה, בלי רזרווה נוספת, חשופה יותר לתנודות ביוקר המחיה, ולכן כדאי לשאוף לרווח נוסף מתחת לרף המקסימלי כדי לשמור על גמישות.
תרחיש מספרי: איך משתנה ההחזר בין שני מסלולים
נניח משפחה שלוקחת הלוואת משכנתא בסך 1,200,000 שקל לתקופה של 25 שנה. במסלול בריבית קבועה של 4.5 אחוזים, ההחזר החודשי הצפוי עומד סביב 6,670 שקל בקירוב. אם המשפחה בוחרת להאריך את התקופה ל-30 שנה באותה ריבית, ההחזר החודשי יורד לכ-6,080 שקל, אבל העלות הכוללת לאורך חיי ההלוואה עולה משמעותית בגלל תשלום ריבית נוסף לאורך זמן.
ריבית הפריים ומדד המחירים לצרכן משפיעים באופן ישיר על מסלולים משתנים וצמודי מדד, ולכן חשוב לבדוק את הנתונים העדכניים מול בנק ישראל לפני קבלת החלטה, ולא להסתמך על נתונים ישנים. אפשר לעיין בעדכוני הריבית הרשמיים באתר בנק ישראל, וגם לקרוא ניתוחים כלכליים עדכניים כמו זה שפורסם בכלכליסט על ההשפעה של הריבית על משקי בית. כדאי גם להכיר את ההבדלים בין מסלולי ריבית שונים דרך המדריך על ריבית פריים, קל״צ ומדד שמסביר את הנושא בהרחבה.
איך יוקר המחיה משנה את התמונה מדי שנה
גם אם ההחזר החודשי על המשכנתא נשאר קבוע, יוקר המחיה סביבו ממשיך לזחול כלפי מעלה, ולכן חלק פנוי מהתקציב שנראה מספיק היום עלול להצטמצם בעוד שנתיים. מומלץ לבנות תקציב שמניח עלייה הדרגתית בהוצאות השוטפות, ולא רק את המצב הנוכחי, כדי שלא להיתפס בהפתעה כשהמחירים בסופר או תעריפי החינוך עולים.
משפחות רבות בוחרות לבצע בדיקה תקופתית של התקציב, פעם בשנה לפחות, כדי לוודא שההחזר עדיין תואם את המצב הכלכלי בפועל. במקרים שבהם מתגלה פער, כדאי לבחון אפשרויות כמו מיחזור משכנתא כדי להתאים את ההחזר החודשי מחדש, או להיעזר בייעוץ מקצועי שבוחן את כלל התמונה הפיננסית ולא רק את המשכנתא בפני עצמה.
מה כדאי לבדוק לפני שקובעים את גובה ההחזר החודשי
לפני שחותמים על מסלול משכנתא, כדאי לעבור על רשימת בדיקות שמסייעת לוודא שהתקציב המשפחתי יעמוד בהתחייבות לאורך זמן ולא רק בחודשים הראשונים. הבדיקה הזו לוקחת בחשבון גם תרחישים פחות נוחים, ולא רק את המצב האידיאלי בזמן החתימה.
- בדיקת ההכנסה הפנויה נטו אחרי כל ההוצאות הקבועות וההלוואות הקיימות.
- הערכת רזרווה כספית למקרה חירום, שמכסה לפחות שלושה עד שישה חודשי הוצאות.
- בחינת רגישות התקציב לעליית ריבית במסלולים משתנים, ולא רק במצב הנוכחי.
- בדיקת יחס ההחזר החודשי מול ההכנסה הפנויה, ולא מול ההכנסה ברוטו.
- התייעצות עם גורם מקצועי שמכיר את כלל התמונה הפיננסית של המשפחה.
כדאי גם לזכור שתקציב משפחתי לא מתקיים בוואקום. הוצאות על חינוך, בריאות, תחבורה וחיסכון פנסיוני מתחרות על אותו סכום פנוי, ולכן החלטה על גובה ההחזר החודשי למשכנתא צריכה להיעשות מתוך ראייה כוללת, ולא רק מתוך שאלה של כמה הבנק מוכן להלוות. שירותי כלכלת המשפחה וכן ייעוץ משכנתא שמציעה קלדר, נועדו בדיוק לבחון את התמונה הזו במלואה, ולא רק את המספר שמופיע בחוזה ההלוואה.
המידע שהובא כאן הוא כללי ואינו מהווה ייעוץ פיננסי אישי, ומומלץ להתייעץ עם בעל מקצוע לפני קבלת החלטה שמערבת סכומים משמעותיים לאורך שנים. ישראל דרור, בעל קלדר, מלווה משפחות בבחינת תקציב משפחתי מול משכנתא, תוך התייחסות למצב הפרטני של כל בית אב ולא לכללי אצבע גנריים בלבד.
בסופו של דבר, השאלה כמה כסף פנוי צריך כדי לעמוד בהחזר המשכנתא, לא נענית במספר אחיד שמתאים לכל משפחה, אלא בתהליך בדיקה שמתחשב בהכנסה הפנויה, ברזרווות, וברגישות לשינויים ביוקר המחיה ובריבית. מי שמבצע את הבדיקה הזו לפני החתימה, ולא אחריה, נמצא במצב טוב בהרבה להתמודד עם השנים הבאות בלי הפתעות שמכתיבות לו את חייו הכלכליים.